Entreprise et holding

Micro-entrepreneur : faut-il opter pour le versement libératoire avant le 30 septembre 2026 ?

Le versement libératoire permet au micro-entrepreneur de payer son impôt au fil de son chiffre d’affaires, mais il n’est pas toujours avantageux. Pour les revenus de 2027, la demande doit en principe être faite avant le 30 septembre 2026. L’article détaille les conditions de revenu fiscal de référence, les taux applicables, les avantages, les limites et la façon de comparer les deux régimes.
Micro-entrepreneur : faut-il opter pour le versement libératoire avant le 30 septembre 2026 ?2026-09-10T10:05:36+02:00

Ce qu’il faut savoir des nouveautés du 150-0 B Ter

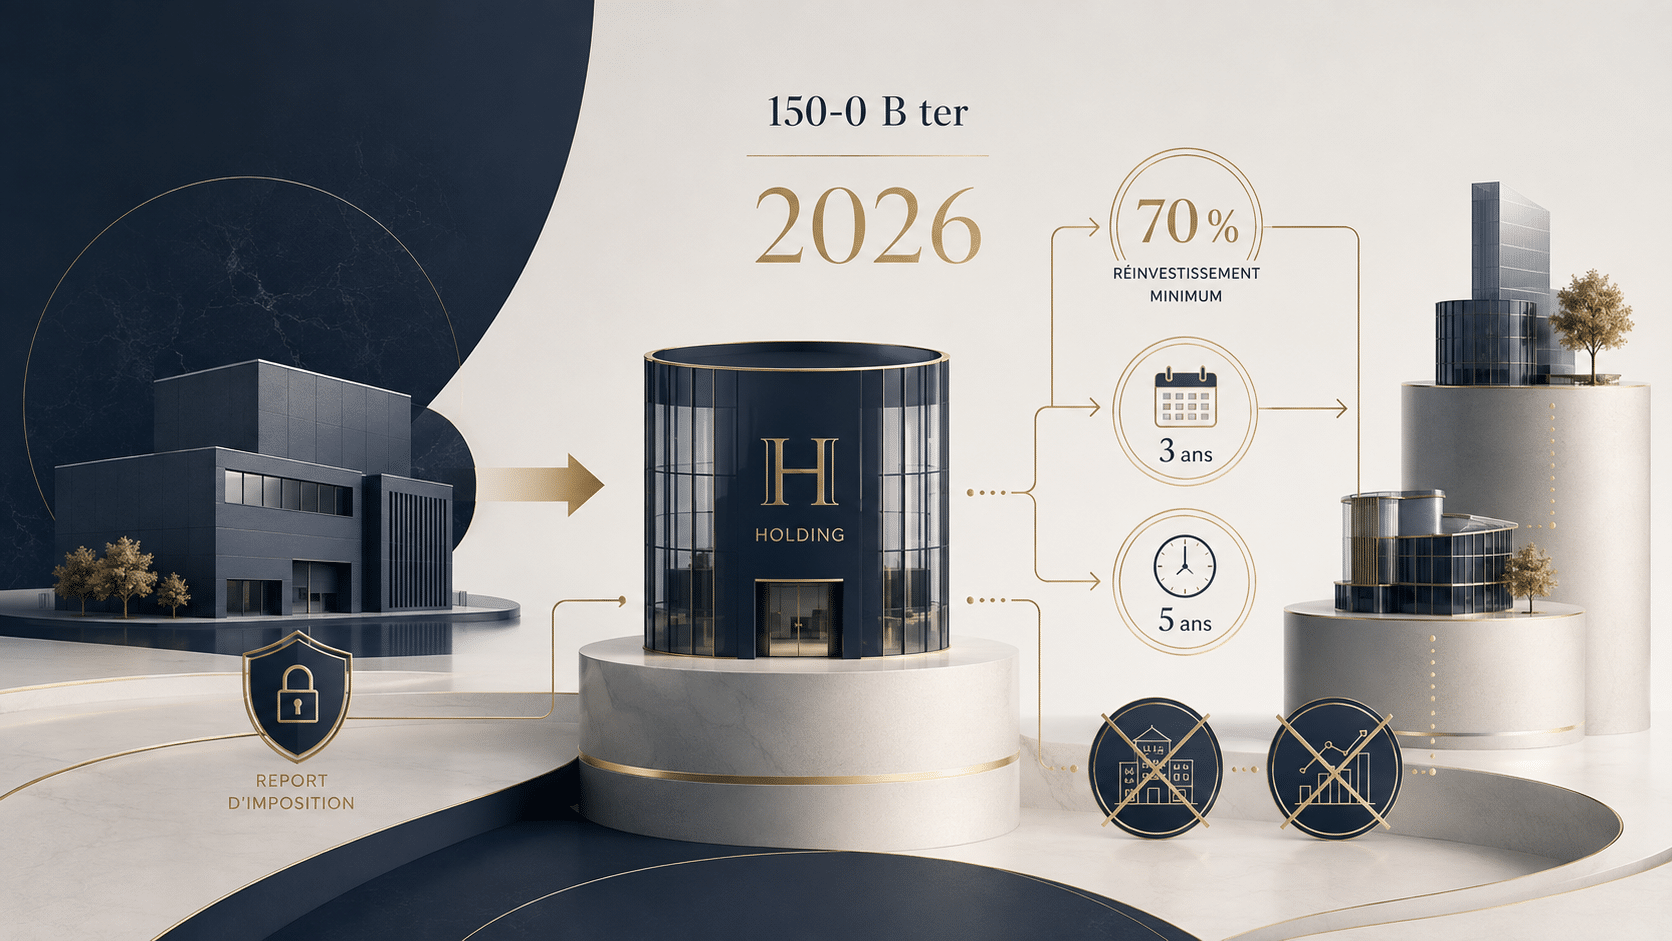
La loi de finances pour 2026 durcit l’apport-cession du 150-0 B ter. Pour les cessions réalisées depuis le 21 février 2026, une holding qui revend dans les trois ans les titres apportés doit réinvestir 70 % du prix, contre 60 % auparavant, pour conserver le report d’imposition. L’article détaille ces règles, reprises par le BOFiP du 10 août 2026 : délai, conservation, activités exclues, donation des titres.

Ce qu’il faut savoir des nouveautés du 150-0 B Ter2026-09-02T12:02:48+02:00

Pacte Dutreil : ce qui change pour la transmission d’entreprise en 2026

Le pacte Dutreil permet, sous conditions, d’exonérer de droits de mutation 75 % de la valeur d’une entreprise transmise. Pour les transmissions réalisées depuis le 21 février 2026, l’engagement individuel de conservation passe de quatre à six ans et certains actifs non affectés à l’activité sont exclus. L’article détaille les conditions, le calcul de la part éligible, les risques de remise en cause et la préparation de la transmission.

Pacte Dutreil : ce qui change pour la transmission d’entreprise en 20262026-08-18T11:38:35+02:00

Transmettre avec le pacte Dutreil – Changement 2026

La loi de finances 2026 conserve l’exonération de 75 % du pacte Dutreil, mais la recentre sur les actifs réellement nécessaires à l’activité, pour les transmissions réalisées depuis le 21 février 2026. L’article détaille les biens exclus, la condition d’affectation, le traitement des filiales et de la trésorerie, la nouvelle méthode de calcul, l’allongement de l’engagement individuel et un exemple chiffré.

Transmettre avec le pacte Dutreil – Changement 20262026-03-06T11:28:14+01:00

Transmission d’entreprise : Vers un durcissement du Pacte Dutreil

Le pacte Dutreil permet de transmettre une entreprise familiale avec une exonération pouvant atteindre 75 % de la valeur des titres, en contrepartie d’un engagement de conservation de six ans. L’article l’illustre par un exemple chiffré de donation, puis présente les pistes de réforme évoquées, qui pourraient viser les holdings animatrices, la trésorerie et la durée d’engagement.

Transmission d’entreprise : Vers un durcissement du Pacte Dutreil2025-07-09T09:53:22+02:00

Transmission d’entreprise : le pacte Dutreil menacé ?

À l’occasion de la loi de finances, le gouvernement envisageait de durcir le pacte Dutreil, qui exonère à hauteur de 75 % la valeur d’une entreprise familiale transmise. L’article présente les changements alors proposés par amendement (exclusion des actifs non professionnels, âge des donataires, calcul de la plus-value en cas de revente), un exemple chiffré et les pactes qui seraient concernés.

Transmission d’entreprise : le pacte Dutreil menacé ?2024-11-13T16:57:14+01:00

Investissement trésorerie à long terme : Quand ?

Placer une partie de la trésorerie long terme d’une entreprise sur des durées de 5 à 10 ans peut permettre de figer des taux jugés attractifs, si l’on anticipe leur baisse, en complément des comptes et dépôts à terme. L’article présente les enveloppes possibles, compte-titres et contrat de capitalisation, puis deux outils : les produits structurés et les fonds obligataires datés, avec leurs risques.

Investissement trésorerie à long terme : Quand ?2024-03-12T17:28:56+01:00
Aller en haut