Club Luxembourg par IB Gestion Privée
Assurance-vie luxembourgeoise : l’expertise d’IB Gestion Privée
Depuis 2017, IB Gestion Privée consacre à l’assurance-vie luxembourgeoise un service spécialisé, Club Luxembourg. Nos conseillers choisissent avec vous le contrat, l’assureur et la banque dépositaire, puis construisent et suivent votre allocation sur l’ensemble des classes d’actifs, avec des honoraires de conseil connus à l’avance.
Sur B Smart, Jean-Noël Insausti, gérant associé, explique ce qu’un contrat luxembourgeois change pour un investisseur français.
★★★★★ 5,0 / 5 sur Google · Lire les avis clients
Lauréat 2025 des Trophées du Patrimoine, région Atlantique
Trophées du Patrimoine 2025
IB Gestion Privée distingué parmi les cabinets de gestion de patrimoine indépendants.
Grand Forum du Patrimoine
Table ronde sur l’assurance-vie luxembourgeoise, avec Jean-Noël Insausti parmi les experts.
Notre service spécialisé
Club Luxembourg, le site d’IB Gestion Privée dédié à l’assurance-vie luxembourgeoise
Le contrat luxembourgeois demande une veille à part : conditions générales qui changent, catégories de fonds dédiés, solidité des assureurs, choix de la banque dépositaire, fiscalité propre à chaque pays de résidence. En 2017, nous lui avons consacré un site entier, Club Luxembourg, l’un des tout premiers sites spécialisés sur le sujet.
Vos interlocuteurs ne changent pas. Que vous arriviez par Club Luxembourg ou par IB Gestion Privée, ce sont les conseillers du cabinet qui étudient votre situation, signent la lettre de mission et suivent votre contrat dans la durée, avec le reste de votre patrimoine.
1989
Cabinet à actionnariat familial créé par René Insausti
2014
Marque et nom commercial IB Gestion Privée
2016
Bureau de Paris et pôle gestion de fortune
2017
Lancement de Club Luxembourg
2020
Honoraires de conseil dès 250 000 €, ETF et parts sans rétrocession
Le contrat luxembourgeois
Ce que le contrat luxembourgeois apporte à un patrimoine important
Pour un résident fiscal français, un contrat luxembourgeois suit la fiscalité de l’assurance-vie française. Son intérêt est ailleurs : la protection des actifs, l’étendue des placements possibles et la capacité à suivre une famille qui change de pays.
La protection des actifs
Les actifs de votre contrat sont conservés par une banque dépositaire, sur des comptes distincts de ceux de l’assureur, sous le contrôle du Commissariat aux Assurances. Si l’assureur faisait faillite, le super-privilège luxembourgeois placerait les souscripteurs au premier rang de ses créanciers, sur les actifs représentatifs de leurs contrats. En France, la garantie du FGAP est plafonnée à 70 000 € par assuré et par assureur.
Un univers d’investissement étendu
Selon le contrat et le montant : ETF, fonds à gestion active, obligations et titres en direct, actifs non cotés, investissements en devises, et fonds dédiés (FAS, FID) pour une allocation construite sur mesure, en gestion libre ou confiée à un gérant.
Un contrat qui vous suit à l’étranger
Le contrat applique la fiscalité du pays où vous résidez. En cas d’expatriation, il peut dans de nombreux cas être conservé et s’adapter au nouveau pays, sans être clôturé. Un atout pour les dirigeants mobiles et les familles dont les enfants vivent hors de France.
Notre position. Ce cadre protège vos actifs en cas de défaillance de l’assureur, pas contre les fluctuations des marchés : la valeur des supports peut baisser. Le contrat luxembourgeois a aussi ses contraintes : tickets d’entrée plus élevés, frais à comparer couche par couche. Lorsqu’un contrat français suffit à vos objectifs, nous vous le disons. Avantages et inconvénients du contrat luxembourgeois
Notre différence
Pourquoi confier votre contrat luxembourgeois à IB Gestion Privée
01
Un capital indépendant
02
Des honoraires lisibles
03
Une architecture ouverte
04
Le contrat dans votre patrimoine
Notre modèle de rémunération
Des honoraires de conseil, et les commissions reversées à votre contrat
Un même fonds existe le plus souvent en plusieurs catégories de parts. Les parts « retail » rémunèrent celui qui les distribue, par une partie des frais de gestion ; les parts institutionnelles (clean shares) en sont dépourvues et coûtent donc moins cher.
Nous avons fait le choix, dès 2020, d’être rémunérés par des honoraires de conseil :
Si vous préférez une rémunération par les supports, c’est possible : nous chiffrons les deux formules sur votre montant, et vous choisissez.
En résumé : deux façons de rémunérer un conseiller
| Critère | Modèle rémunéré par les supports | Honoraires IB Gestion Privée |
|---|---|---|
| Rémunération | ✕ Rétrocessions incluses dans les frais des supports, conservées par le distributeur | ✓ Honoraires en pourcentage de l’encours ; commissions reversées à votre contrat |
| Catégorie de parts | ✕ Parts retail, aux frais de gestion plus élevés | ✓ Parts institutionnelles lorsqu’elles existent |
| ETF | ✕ Peu utilisés : ils ne rémunèrent presque pas le distributeur | ✓ Utilisés chaque fois qu’ils sont pertinents |
| Choix des supports | ✕ Peut dépendre de ce qu’ils rapportent au distributeur | ✓ Sans lien avec leur niveau de rétrocession |
| Lisibilité | ✕ Coût du conseil fondu dans celui des produits | ✓ Honoraires identifiés sur votre relevé |
Simulateur
Ce que les frais pèsent sur 10, 15 ou 20 ans
Sur un million d’euros placé longtemps, quelques dixièmes de point de frais par an font une différence de capital importante. Le simulateur ne prédit aucun rendement : à performance brute identique, il compare seulement ce qui se calcule, les frais.
Il faut additionner toutes les couches : frais de l’assureur, frais des supports, rémunérations indirectes, honoraires de conseil diminués des commissions reversées. Deux contrats aux frais d’enveloppe identiques peuvent coûter très différemment selon les supports retenus.
Nos honoraires, dégressifs, se situent entre 0,30 % et 0,70 % par an selon l’encours et le type de supports. Votre proposition chiffrée vous est remise avant de signer.
Hypothèses : frais du contrat identiques dans les deux cas (0,70 %/an) ; frais moyens des supports en parts retail 1,70 %/an, en parts institutionnelles 0,85 %/an, ETF 0,25 %/an ; rétrocessions non reversées dans le modèle classique, honoraires de conseil ajoutés dans le modèle en honoraires. Comparaison de coûts à hypothèses d’investissement identiques : ni prévision de performance, ni offre tarifaire. Sources : DIC et prospectus des sociétés de gestion ; étude comparative IB Gestion Privée de septembre 2026 (allocation diversifiée de 700 000 € : écart de frais de 0,97 %/an entre parts retail et parts institutionnelles, avant honoraires).
Univers d’investissement
Les actifs de la gestion de fortune, logés dans votre contrat
Longtemps réservés aux investisseurs institutionnels, les actifs privés entrent aujourd’hui dans les contrats luxembourgeois : le plus souvent par des fonds semi-liquides et, au-delà d’un certain montant, par des fonds à appels de capitaux que nous choisissons un à un.
Private equity
Prendre part au capital d’entreprises non cotées avec de grands gérants : rachats avec effet de levier, capital-croissance, fonds secondaires.
Dette privée
Prêts directs aux entreprises, dette senior ou unitranche : un rendement fixé par contrat et une bonne visibilité.
Infrastructure
Énergie, transport, télécommunications, transition énergétique : des actifs essentiels, détenus longtemps, aux revenus souvent indexés.
Immobilier non coté
Fonds immobiliers institutionnels et sociétés foncières européennes, en stratégies core ou value-add.
Un exemple d’allocation diversifiée
- ■ Actions (ETF, fonds actifs) : 35 %
- ■ Obligations et taux : 20 %
- ■ Private equity : 10 %
- ■ Dette privée : 10 %
- ■ Infrastructure : 8 %
- ■ Immobilier non coté : 7 %
- ■ Produits structurés : 6 %
- ■ Matières premières : 4 %
Exemple donné à titre d’illustration, sans tenir compte d’un profil de risque. La vôtre sera bâtie sur vos objectifs, votre horizon, votre tolérance au risque et les possibilités du contrat choisi.
Des gérants de référence sur les actifs privés
Blackstone · Ares · Schroders Capital · Morgan Stanley IM · Eurazeo · EQT · KKR · Carlyle · Apollo · Partners Group · Tikehau Capital · Ardian · Goldman Sachs AM · Neuberger Berman · BlackRock · Amundi
L’accès à ces gérants dépend du contrat, du montant investi et de votre profil d’investisseur. Le non coté expose à un risque de perte en capital et se revend difficilement avant terme : il se réserve à une épargne de long terme, au sein d’une allocation diversifiée.
Nos assureurs partenaires
Les contrats luxembourgeois que nous sélectionnons
Ticket d’entrée, solidité de l’assureur, banques dépositaires proposées, frais, accès aux fonds dédiés et aux actifs non cotés : les écarts entre contrats sont importants. Nous travaillons avec huit assureurs et retenons, pour chaque client, le contrat qui correspond à sa situation, pas celui que nous aurions à placer.
Utmost Luxembourg
ex-Lombard International
Un acteur historique des grandes fortunes internationales, pour les fonds dédiés, les devises et le non coté.
OneLife
Wealth France
Architecture ouverte, ETF et fonds dédiés, avec plusieurs banques dépositaires au choix.
Generali Luxembourg
Espace Lux
Un univers d’investissement particulièrement large, actifs non cotés compris.
AXA Wealth Europe
Lifinity Europe
La solidité d’un grand groupe, avec fonds dédiés et ETF.
Baloise
Profolio
Une compagnie historique du marché luxembourgeois, adaptée aux patrimoines importants.
Wealins
Wealins Life
Un assureur entièrement tourné vers les patrimoines importants, très souple sur les fonds dédiés et le private equity.
Swiss Life
SwissLife Premium Lux
Un assureur de référence pour les patrimoines importants : fonds dédiés et gestion sous mandat.
Allianz Luxembourg
Global Invest
La solidité du groupe Allianz dans une architecture ouverte.
Vous voulez d’abord protéger vos avoirs
Vos actifs chez un dépositaire séparé de l’assureur, protégés par le super-privilège, et votre épargne répartie entre plusieurs maisons.
Votre patrimoine financier est important
Vous cherchez une architecture plus ouverte que celle de votre banque et un interlocuteur qui compare.
Vous venez de céder votre entreprise
Il faut placer et structurer un capital important, en lien avec votre holding et votre transmission.
Vous pourriez changer de pays
Expatriation, retour en France, enfants installés à l’étranger : le contrat suit votre résidence fiscale.
Vous voulez du sur-mesure
Titres en direct, actifs non cotés, plusieurs mandats de gestion dans un même contrat.
Votre organisation familiale est complexe
Plusieurs établissements, holdings, transmission sur plusieurs générations ou plusieurs pays.
Au-delà du contrat
Gestion de fortune et family office
À partir d’un certain patrimoine, choisir un contrat ne suffit plus : il faut coordonner les établissements, les structures et les conseils de la famille. C’est le cœur du métier d’IB Gestion Privée depuis la création de son pôle gestion de fortune en 2016.
Dès 250 000 €
Diversification
Dès 1 M€
Pôle gestion de fortune
Au-delà de 5 M€
Family office
Le crédit lombard adossé à votre contrat
Besoin de liquidités pour un achat immobilier, un investissement professionnel ou une échéance fiscale ? Plutôt que de vendre, vous pouvez donner votre contrat en garantie d’un crédit lombard : vos placements restent investis et continuent de travailler.
Notre équipe
Les conseillers qui suivent votre contrat
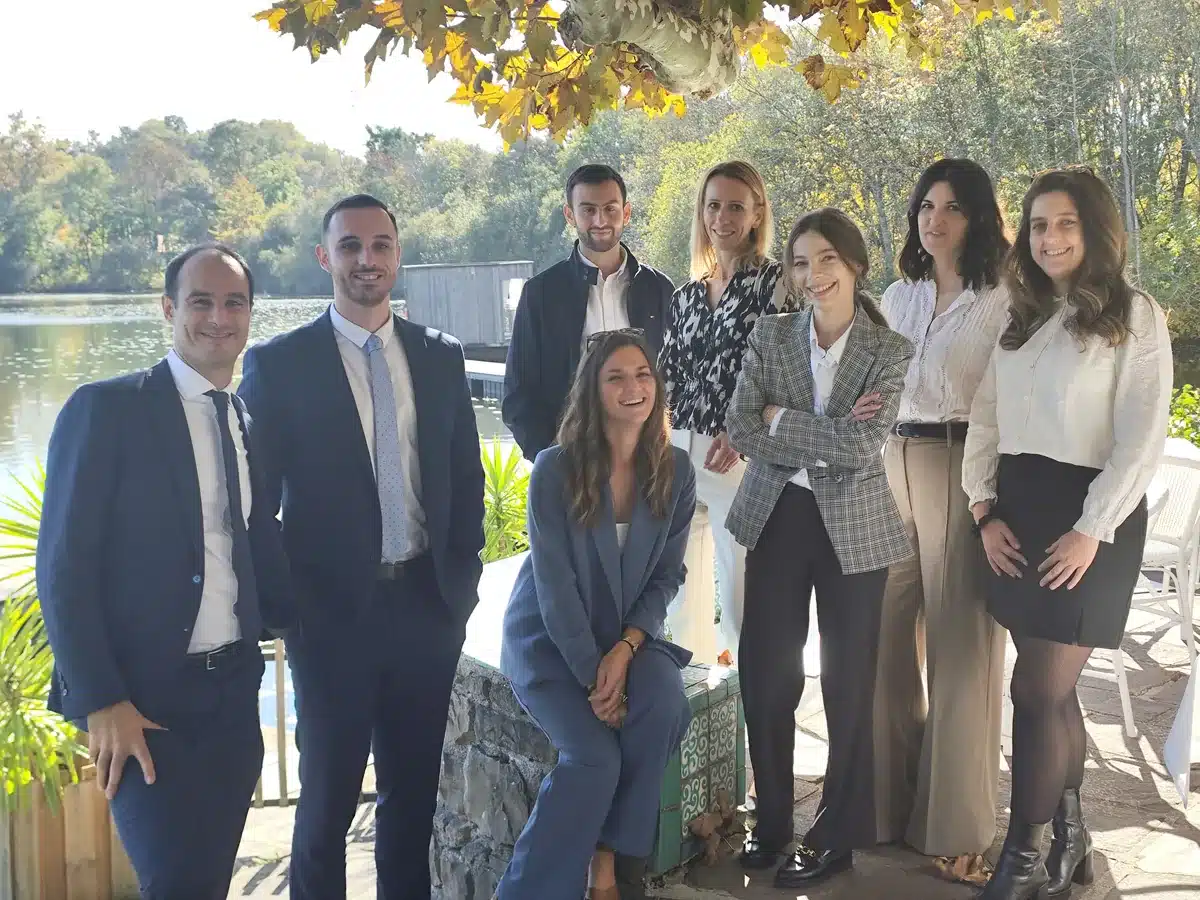
Vous travaillez avec un interlocuteur attitré, épaulé par l’ingénierie patrimoniale du cabinet pour les questions de fiscalité, de holding ou de transmission. Club Luxembourg par IB Gestion Privée est que le service spécialisé sur l’assurance-vie Luxembourgoise avec la même équipe, à Paris ou à Biarritz.
Nous vous recevons à nos bureaux ou par visioconférence, en France comme à l’étranger.
Jean-Noël Insausti
Gérant associé
Conseil aux dirigeants et aux familles, allocation d’actifs, actifs privés.
Delphine Insausti
Gérante associée
Accompagnement patrimonial des familles et direction du cabinet, après huit ans en finance de marché à la Société Générale, à New York puis à Paris.
Clara Leglize
Ingénieure patrimoniale
Ingénierie patrimoniale et assurance-vie luxembourgeoise.
Ce que nos clients en disent
★★★★★ 5,0 / 5 sur Google · Voir tous les avis
★★★★★
« J’ai bénéficié d’un excellent accompagnement et de précieux conseils de la part d’IB Gestion Privée ; je les recommande vivement pour les contrats d’assurance-vie au Luxembourg. »
— Erwan A. · Avis Google
★★★★★
« Je recherchais un contrat d’assurance vie luxembourgeois compétitif en terme de frais et de diversité de supports d’investissement et que je puisse gérer partiellement ou complètement moi même via une interface Web. […] Je remercie IB Gestion pour leur écoute et leurs conseils qui m’ont permis de trouver la solution que je recherchais. »
— Jean-Philippe M. · Avis Google
★★★★★
« Madame INSAUSTI d’ IB GESTION PRIVEE a parfaitement su m’apporter les conseils attendus pour la gestion de mon patrimoine financier en m’ orientant vers une solution adaptée à ma situation. J’ai été informé avec transparence sur les placements qui m’ont été proposés dans le respect des process réglementaires. […] »
— Jean-Yves B. · Avis Google
Questions fréquentes
Vos questions sur l’assurance-vie luxembourgeoise
Les réponses aux questions que nous posent le plus souvent nos clients. Pour aller plus loin, le guide complet de Club Luxembourg.
Parlons de votre situation
Un contrat luxembourgeois adapté à votre patrimoine, et non l’inverse
Un conseiller d’IB Gestion Privée étudie avec vous le contrat, l’assureur, la banque dépositaire, les frais, l’allocation et la place du contrat dans votre patrimoine. Premier échange sans engagement ; nous vous répondons sous 24 heures ouvrées.
Paris
16 cours Albert-Ier, 75008 Paris
01 75 43 44 01
Biarritz
1 avenue Mohernando, 64200 Biarritz
05 59 22 54 24
Être recontacté par un conseiller
L’investissement en unités de compte, notamment en actifs non cotés, présente un risque de perte en capital et une liquidité réduite. Les performances passées ne préjugent pas des performances futures. Le simulateur de frais ne constitue ni une prévision de performance ni une offre tarifaire. IB Gestion Privée est le nom commercial d’INSAUSTI CONSEIL, SARL au capital de 360 000 €, RCS Bayonne 802 942 508, immatriculée à l’ORIAS sous le n° 15000412 (conseiller en investissements financiers, membre de La Compagnie CIF, association agréée par l’AMF ; courtier en assurance ; courtier et mandataire en opérations de banque et en services de paiement). Club Luxembourg est un nom commercial d’INSAUSTI CONSEIL.