Ce qu’il faut savoir des nouveautés du 150-0 B Ter
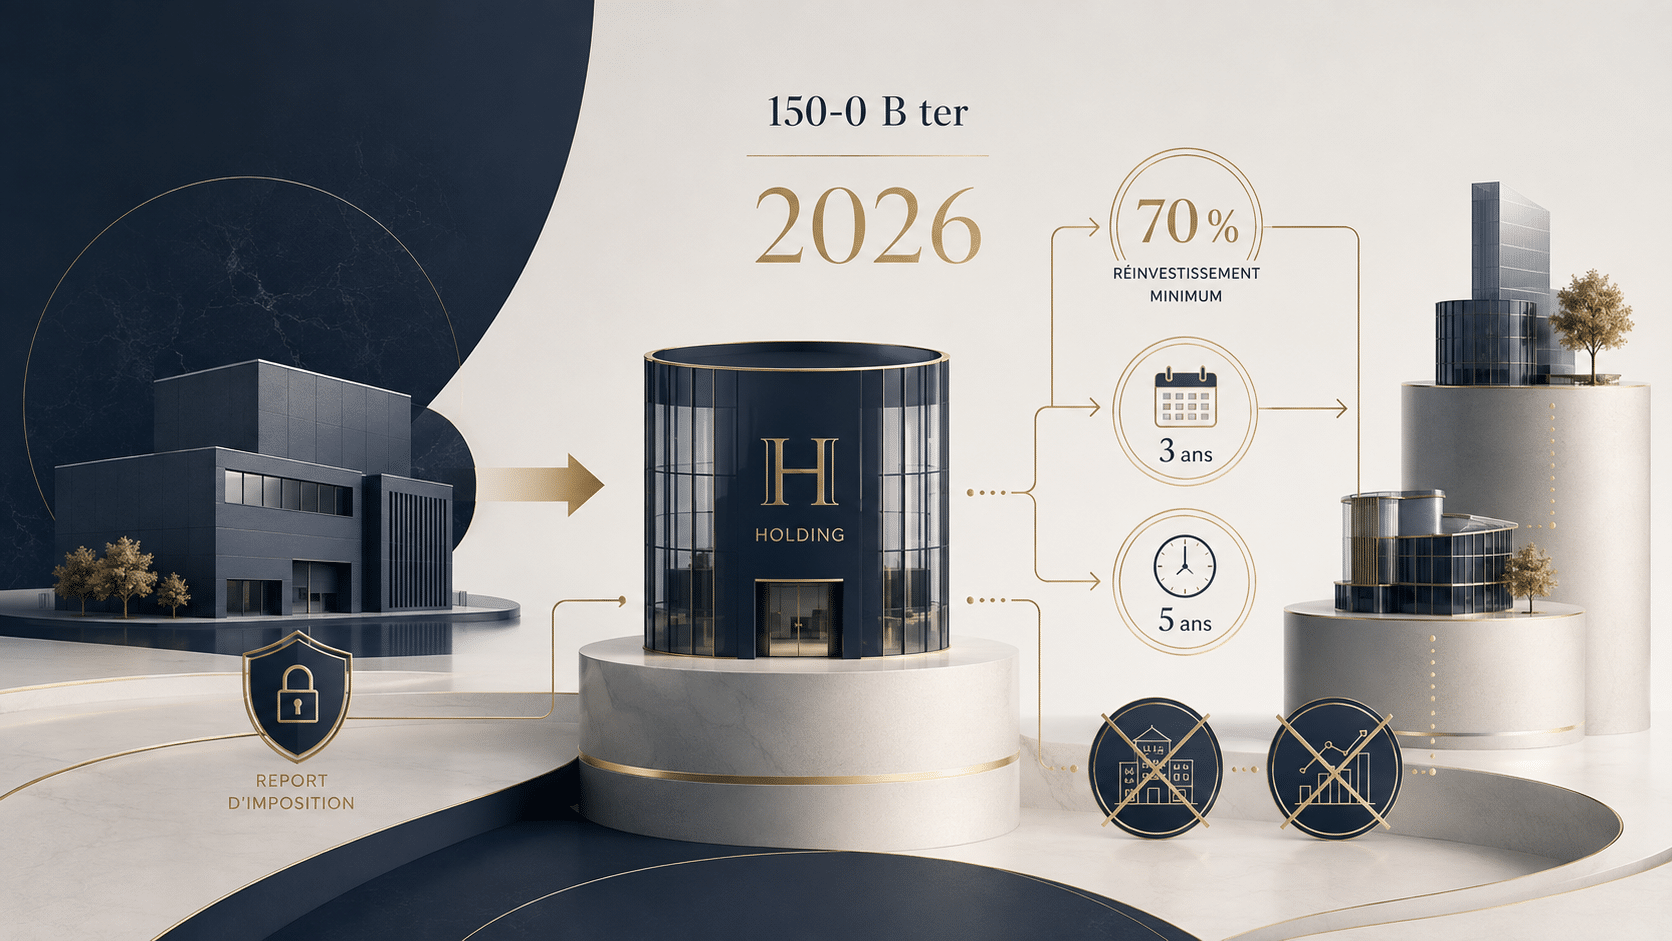
Le mécanisme de l’apport-cession, prévu par l’article 150-0 B ter du Code général des impôts, permet dans certaines situations de différer l’imposition d’une plus-value réalisée lors de l’apport de titres à une holding. La loi de finances pour 2026 a toutefois renforcé plusieurs conditions permettant de conserver ce report d’imposition. La mise à jour